Duas propostas de empréstimo podem anunciar a mesma taxa de juros e, ainda assim, custar valores bem diferentes no final. A diferença geralmente está escondida nas tarifas, no IOF e nos seguros embutidos, itens que só aparecem somados em um número: o CET, o Custo Efetivo Total.
Neste artigo, vamos abordar:
- O que é o CET e o que ele representa na prática
- O que entra na conta, além dos juros
- Por que duas propostas com a mesma taxa de juros podem ter custo final diferente
- Onde o banco é obrigado a mostrar o CET
- Como conferir o CET usando a Calculadora do Cidadão do Banco Central
- Um exemplo ilustrativo de como isso muda a decisão
- O que é o CET na prática
- O que entra na conta do CET
- Por que duas propostas com a mesma taxa de juros podem custar diferente
- CET não é a mesma coisa que taxa nominal x taxa efetiva
- Erros comuns ao interpretar o CET
- Onde o banco é obrigado a mostrar o CET
- Como conferir o CET com a Calculadora do Cidadão
- Um exemplo ilustrativo
- Conclusão
- Aprofunde-se em cada tipo de empréstimo
- Perguntas frequentes
O que é o CET na prática
CET é a sigla para Custo Efetivo Total, uma taxa percentual anual que reúne todos os custos de uma operação de crédito em um único número. Em vez de olhar só a taxa de juros anunciada, o CET soma juros, tarifas, impostos e seguros obrigatórios, mostrando quanto a operação custa de verdade.
A exigência de divulgar o CET não é uma boa prática opcional dos bancos, é uma obrigação regulatória. A Resolução CMN nº 4.881/2020 (que substituiu a antiga Resolução 3.517/2007) determina que toda instituição financeira informe o CET de forma clara antes da assinatura do contrato de crédito.
O que entra na conta do CET
- Juros: o custo principal do empréstimo, calculado sobre o valor emprestado
- IOF (Imposto sobre Operações Financeiras): incide sobre praticamente todo tipo de crédito para pessoa física
- Tarifas administrativas: taxa de cadastro, taxa de abertura de crédito (TAC), quando cobradas
- Seguros vinculados: seguro prestamista ou similar, quando exigido como condição do contrato
Nem toda operação tem todos esses componentes, mas o CET obrigatoriamente soma tudo que está sendo cobrado naquele contrato específico, o que o diferencia da taxa de juros isolada.
Por que duas propostas com a mesma taxa de juros podem custar diferente
Imagine, apenas como exemplo ilustrativo, duas propostas anunciando a mesma taxa de juros mensal. A primeira não cobra tarifa de abertura nem exige seguro. A segunda cobra uma tarifa de cadastro e inclui um seguro prestamista obrigatório. Mesmo com a taxa de juros idêntica no papel, o CET da segunda proposta será mais alto, porque ele reflete o custo total, não só o juro.
É exatamente esse tipo de diferença que faz o CET ser o número mais confiável para comparar propostas de bancos ou financeiras diferentes, em vez de comparar só a taxa de juros anunciada em letras grandes na publicidade.
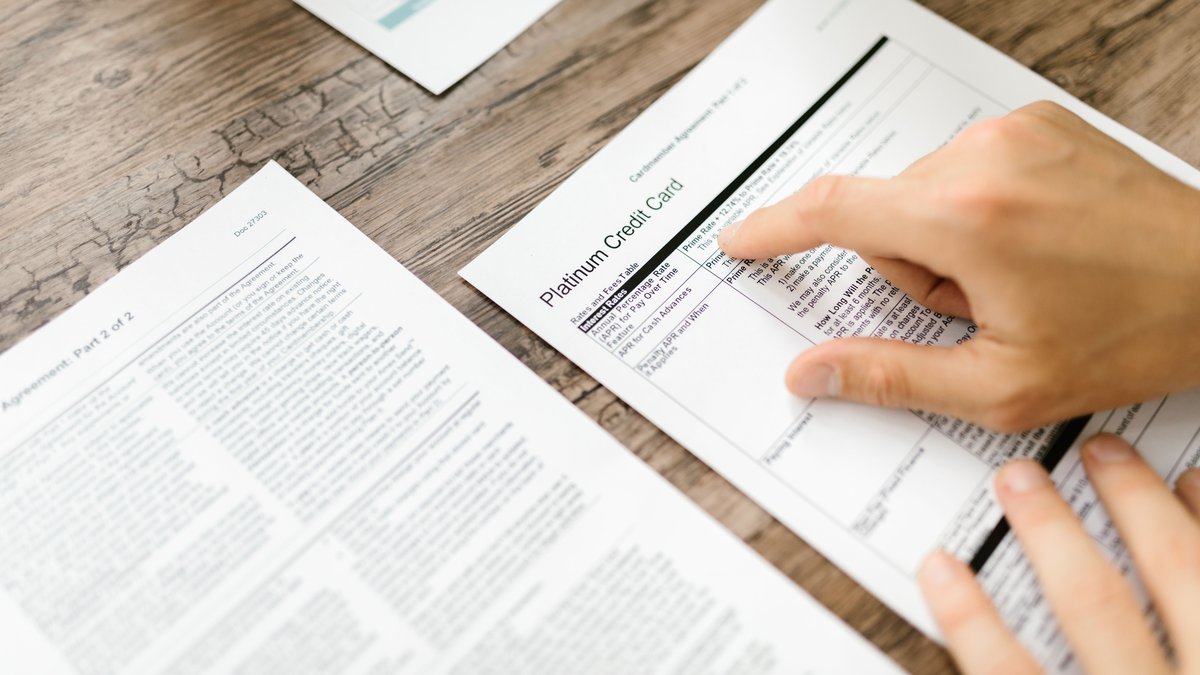
Foto: RDNE Stock Project / Pexels
CET não é a mesma coisa que taxa nominal x taxa efetiva
Vale separar dois conceitos parecidos, mas diferentes. A diferença entre taxa nominal e taxa efetiva de juros vem só da forma de capitalização (juros simples versus compostos, ou frequência de capitalização), sem envolver custos extras. Já o CET vai além disso: ele soma a taxa efetiva de juros a todos os outros custos da operação (tarifas, IOF, seguros), o que o torna um número mais abrangente que qualquer conversa sobre taxa nominal ou efetiva isoladamente.
Na prática, isso significa que mesmo comparando duas propostas já na taxa efetiva de juros, ainda é preciso olhar o CET pra saber o custo total, porque a taxa efetiva não inclui tarifas nem seguros.
Erros comuns ao interpretar o CET
- Comparar CET de prazos diferentes como se fossem equivalentes: o CET é anualizado, então prazos muito diferentes podem distorcer a comparação direta; o ideal é comparar propostas de prazo parecido
- Assumir que CET baixo significa ausência de seguro ou tarifa: o CET pode estar baixo mesmo incluindo esses itens, se a taxa de juros de base for competitiva o suficiente para compensar
- Ignorar o CET achando que “taxa de juros é o que importa”: é exatamente esse hábito que faz muita gente assinar contratos mais caros do que precisava, mesmo com taxa de juros aparentemente atrativa
- Não pedir o CET por escrito antes de assinar: a instituição é obrigada a informar, mas cabe ao cliente exigir essa informação de forma clara se ela não estiver visível na proposta
Onde o banco é obrigado a mostrar o CET
Por determinação do Banco Central, o CET deve aparecer de forma clara e destacada na proposta de crédito e no contrato, antes da assinatura, expresso como taxa percentual anual. Se essa informação não estiver visível ou for difícil de encontrar no material que a instituição apresentou, vale pedir explicitamente antes de assinar qualquer coisa.
Caso a instituição se recuse a informar o CET com clareza, ou apresente um valor visivelmente destoante do que a Calculadora do Cidadão indica pros mesmos dados, isso é motivo suficiente para questionar a proposta ou registrar reclamação nos canais do próprio Banco Central, já que se trata de uma obrigação regulatória, não de uma cortesia do banco.
Como conferir o CET com a Calculadora do Cidadão
O próprio Banco Central disponibiliza a Calculadora do Cidadão, uma ferramenta gratuita que permite inserir os dados de uma proposta (valor, prazo, taxa, tarifas) e verificar se o CET informado pela instituição bate com o cálculo oficial. É uma forma simples de checar se os números apresentados estão corretos antes de assinar.
Um exemplo ilustrativo
Suponha, apenas para fins didáticos e sem representar nenhuma taxa real de mercado, um empréstimo hipotético de R$ 5 mil em 12 parcelas. Se a taxa de juros anunciada for de X% ao mês mas o contrato incluir tarifa de cadastro e seguro prestamista, o CET final pode ficar visivelmente acima de X% ao mês. O valor exato depende inteiramente da instituição e das condições daquele contrato específico, por isso o CET sempre precisa ser conferido caso a caso, nunca assumido com base em outro contrato ou em outro momento.
Antes de simular qualquer proposta, vale usar o simulador de parcelas do Grana Lab pra visualizar como prazo e taxa afetam o valor final de qualquer operação de crédito.
Conclusão
A taxa de juros anunciada é só parte da conta. O CET existe justamente para mostrar o custo completo de um empréstimo, incluindo tarifas, impostos e seguros que a propaganda não destaca. Antes de assinar qualquer contrato de crédito, conferir o CET, e não só a taxa de juros, é o hábito que evita a maior parte das surpresas desagradáveis nesse tipo de operação.
Aprofunde-se em cada tipo de empréstimo
Agora que você já sabe o que conferir antes de assinar, veja como o CET se aplica em cada modalidade:
- Como funcionam os juros de um empréstimo
- Empréstimo consignado: como funciona, quem pode pedir e quando vale a pena
- Empréstimo pessoal: quando vale a pena e quando é armadilha
- Empréstimo pra quem tem nome sujo
- Empréstimo pra MEI e autônomo
- Financiamento de veículo ou imóvel
Perguntas frequentes
CET e taxa de juros são a mesma coisa?
Não. A taxa de juros é só um dos componentes do CET, que também inclui IOF, tarifas administrativas e seguros vinculados ao contrato, quando existentes.
O banco é obrigado a mostrar o CET?
Sim, por determinação da Resolução CMN nº 4.881/2020, o CET deve ser informado de forma clara e destacada antes da assinatura do contrato.
Como sei se o CET informado está correto?
É possível conferir usando a Calculadora do Cidadão do Banco Central, inserindo os dados da proposta (valor, prazo, taxa, tarifas) pra verificar se o cálculo bate com o que a instituição apresentou.
Um CET mais baixo significa sempre a melhor opção?
Na maioria dos casos sim, para operações de valor e prazo equivalentes, já que o CET resume o custo total anualizado. Vale só garantir que está comparando propostas com valor e prazo parecidos, porque o CET é sensível a esses dois fatores.
O que fazer se o banco não mostrar o CET?
Pedir explicitamente antes de assinar. É uma obrigação regulatória, não uma opção do banco, e a ausência dessa informação pode ser questionada ou reportada aos canais oficiais do Banco Central.
O CET muda se eu pagar o empréstimo antes do prazo?
O CET informado no contrato reflete o cenário original, mas quitações antecipadas costumam reduzir o custo total pago, já que menos juros incidem sobre o saldo devedor. As regras específicas de quitação antecipada variam por contrato e instituição.
Este conteúdo tem caráter educativo e informativo. Não constitui recomendação de investimento, consultoria financeira, jurídica ou tributária. Veja nosso disclaimer completo.