Reserva de emergência é o tipo de conselho financeiro que todo mundo já ouviu e poucos realmente têm formada. A ideia parece simples, guardar um dinheiro pra imprevisto, mas duas perguntas travam a maioria das pessoas na prática: quanto é suficiente, e onde esse dinheiro deveria ficar sem perder liquidez nem render zero.
Neste artigo, vamos abordar:
- O que realmente conta como emergência
- Quanto guardar, com a referência de 3 a 6 meses de gastos
- Onde deixar esse dinheiro, priorizando liquidez
- O erro mais comum na hora de montar a reserva
- Como calcular seu número específico
- O que fazer depois de montar a reserva
- O que conta como emergência de verdade
- Quanto guardar: a referência de 3 a 6 meses
- Exemplo ilustrativo de cálculo
- Erros comuns ao montar a reserva
- Onde deixar: por que liquidez importa mais que rentabilidade aqui
- Erro comum: guardar a reserva sem liquidez ou em renda variável
- Como calcular seu número específico
- E se o valor-alvo parecer inalcançável agora?
- Depois de montar a reserva, o que fazer
- De volta ao quadro geral
- Conclusão
- Perguntas frequentes
O que conta como emergência de verdade
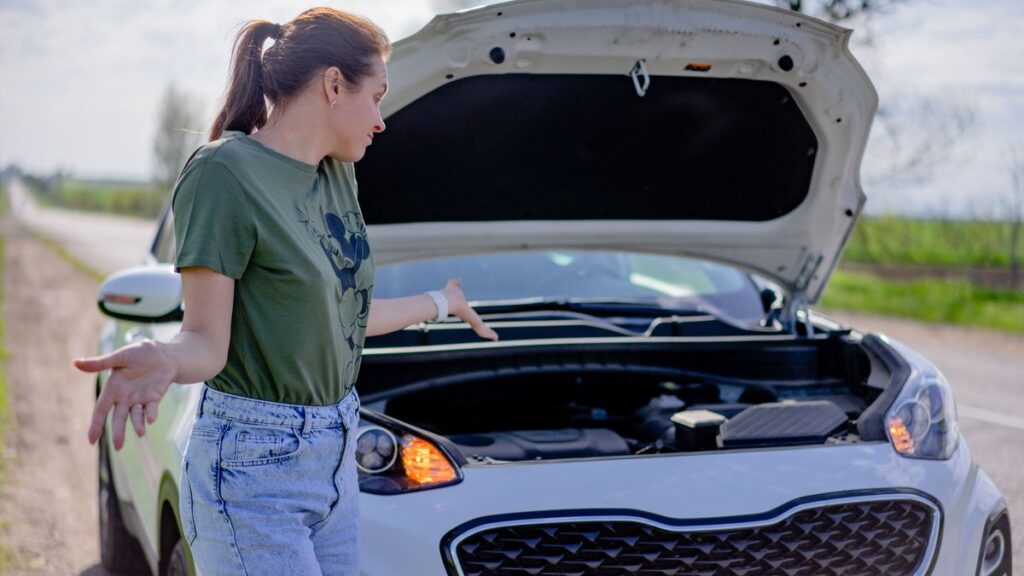
Emergência é um evento inesperado que ameaça sua estabilidade financeira básica: perda de renda, problema de saúde não coberto, conserto urgente de algo essencial (carro que você depende pra trabalhar, por exemplo). Uma promoção imperdível, um lançamento de produto ou uma viagem que “surgiu” não são emergências, são desejos disfarçados de urgência. Separar essas duas categorias claramente é o que evita que a reserva seja esvaziada por motivos que não justificam mexer nela.
Quanto guardar: a referência de 3 a 6 meses
A referência mais usada é guardar entre 3 e 6 meses de gastos essenciais (não da renda total, dos gastos que você realmente precisa cobrir pra manter sua vida funcionando). Esse intervalo não é fixo pra todo mundo:
- Quem tem renda mais estável (funcionário público, CLT em empresa consolidada) pode se sentir confortável com algo mais perto de 3 meses
- Quem tem renda variável (autônomo, comissionado, MEI) costuma precisar de uma reserva maior, perto de 6 meses ou até mais, pra absorver meses de faturamento mais fraco
- Quem tem dependentes ou despesas fixas mais altas também tende a se beneficiar de uma reserva no topo dessa faixa
Exemplo ilustrativo de cálculo
Imagine gastos essenciais mensais de R$ 3.500 (moradia, alimentação, contas fixas, transporte, saúde), sem contar lazer ou gastos supérfluos. Pra uma reserva de 3 meses, o valor-alvo seria R$ 10.500. Pra 6 meses, R$ 21 mil. A diferença entre os dois cenários é grande, e a escolha entre eles depende justamente da estabilidade da renda: alguém com renda fixa e emprego estável pode se sentir seguro com R$ 10.500, enquanto alguém com renda variável ou instável tende a precisar se aproximar dos R$ 21 mil pra sentir a mesma segurança. Pra ver como esse mesmo raciocínio de segurança financeira muda de escala, veja a simulação com R$30 milhões da Mega-Sena.
Erros comuns ao montar a reserva
- Calcular com base na renda total, não nos gastos essenciais: infla o valor-alvo desnecessariamente e torna a meta mais difícil de alcançar sem necessidade real
- Considerar como emergência algo que é só um desejo urgente: esvazia a reserva por motivos que não justificam, deixando a pessoa desprotegida quando uma emergência real aparece
- Buscar rentabilidade maior às custas de liquidez: o objetivo da reserva não é maximizar retorno, é estar disponível exatamente quando necessário
- Não recompor depois de usar: deixar a reserva incompleta por meses reduz a proteção real na próxima eventualidade
Onde deixar: por que liquidez importa mais que rentabilidade aqui
A regra de ouro da reserva de emergência é simples: liquidez diária real primeiro, rentabilidade depois. Não adianta um investimento render mais se o dinheiro não estiver disponível exatamente no momento em que a emergência acontece. As opções mais indicadas costumam ser o Tesouro Selic e o CDB com liquidez diária, ambos com resgate rápido e risco baixo, sem o vaivém de preço que afeta investimentos de renda variável ou até títulos como Tesouro Prefixado e IPCA+.
Quem quer entender melhor a diferença entre essas opções de renda fixa pode revisar as calculadoras de CDI e de Tesouro Selic pra simular o rendimento de cada uma antes de decidir onde deixar a reserva.
Erro comum: guardar a reserva sem liquidez ou em renda variável
Colocar a reserva de emergência em ações, fundos imobiliários, ou até em Tesouro Prefixado de longo prazo, atrás de uma rentabilidade maior, é um dos erros mais caros nessa área. Se a emergência acontecer justamente num momento de queda desses ativos, a pessoa é forçada a vender no pior momento possível, realizando um prejuízo que anula qualquer ganho anterior. A reserva de emergência não deveria, em nenhuma hipótese, estar exposta a esse tipo de oscilação.
Como calcular seu número específico
Em vez de aplicar uma fórmula genérica, o ideal é calcular com base nos seus gastos essenciais reais. A calculadora de reserva de emergência do Grana Lab pede seus gastos mensais essenciais e o número de meses desejado, calculando o valor-alvo específico da sua situação, além de ajudar a comparar onde deixar esse valor.
E se o valor-alvo parecer inalcançável agora?
Montar uma reserva de vários meses de gastos de uma vez só é irreal pra maioria das pessoas, e não precisa ser assim. Definir um valor intermediário (mesmo que só R$ 500 ou R$ 1.000, dependendo da realidade) já reduz bastante a dependência de crédito caro em um primeiro imprevisto, enquanto a reserva completa vai sendo construída aos poucos, com aportes mensais regulares até atingir o valor-alvo final.
Depois de montar a reserva, o que fazer
Uma vez formada, a reserva não deveria ser tocada por nada que não seja uma emergência real, seguindo a definição do início deste artigo. Se algum valor for usado, o próximo passo é recompor o valor gasto o quanto antes, tratando essa reposição como uma prioridade, não como algo pra “ver depois”. Manter a reserva completa é o que garante que ela continue cumprindo sua função da próxima vez que for necessária.
De volta ao quadro geral
A reserva de emergência é uma das prioridades centrais dentro de qualquer plano de organização financeira. Pra entender como ela se encaixa com orçamento, dívidas e metas, vale revisar o artigo-pilar Organização Financeira: Por Onde Começar Quando Parece Impossível.
Conclusão
Reserva de emergência não é sobre maximizar retorno, é sobre ter uma rede de segurança líquida e disponível exatamente quando um imprevisto acontece. Calcular o valor certo pra sua realidade, guardar em algo com liquidez diária real, e recompor sempre que for usada são os três hábitos que fazem essa reserva cumprir seu papel de verdade.
Perguntas frequentes
Quanto devo guardar de reserva de emergência?
A referência mais comum é de 3 a 6 meses de gastos essenciais, ajustando pra mais em caso de renda variável ou despesas fixas maiores.
Onde é melhor deixar a reserva de emergência?
Em opções com liquidez diária real, como Tesouro Selic ou CDB de liquidez diária, priorizando disponibilidade imediata acima de rentabilidade.
Posso deixar a reserva de emergência em ações ou fundos?
Não é recomendado. Esses ativos oscilam de preço, e uma emergência pode coincidir com um momento de baixa, forçando a venda com prejuízo.
O que fazer depois de usar parte da reserva?
Recompor o valor usado o quanto antes deveria ser tratado como prioridade, garantindo que a reserva volte ao tamanho completo pra próxima eventual necessidade.
E se eu não conseguir juntar o valor-alvo completo de uma vez?
Um valor intermediário já ajuda bastante enquanto a reserva completa é construída aos poucos, com aportes regulares até atingir o valor-alvo final calculado pra sua situação.
Este conteúdo tem caráter educativo e informativo. Não constitui recomendação de investimento, consultoria financeira, jurídica ou tributária. Veja nosso disclaimer completo.