“Banco digital é gratuito” é uma meia verdade que confunde muita gente. A conta em si costuma não ter mensalidade na maioria das fintechs, mas isso não significa ausência total de tarifa: existem operações específicas que podem ser cobradas, e conhecer quais são ajuda a evitar surpresa na fatura ou no extrato.
Neste artigo, vamos abordar:
- Por que “banco digital gratuito” não significa isento de qualquer tarifa
- Os tipos de tarifa mais comuns no mercado
- Quais tarifas costumam ser evitáveis com um pouco de atenção
- Como ler a tabela de tarifas antes de abrir uma conta
- O que a regulação do Banco Central exige das instituições
- Por que “banco digital gratuito” nem sempre é 100% gratuito
- Os tipos de tarifa mais comuns
- Tarifas que costumam ser evitáveis
- Exemplo ilustrativo de como tarifas pequenas se somam
- Erros comuns na hora de avaliar tarifas
- Como ler a tabela de tarifas antes de abrir uma conta
- Sinal de alerta: tarifa que muda sem aviso claro
- Conclusão
- Perguntas frequentes
Por que “banco digital gratuito” nem sempre é 100% gratuito
A maioria dos bancos digitais realmente não cobra mensalidade nem taxa de manutenção pra manter a conta aberta, o que já é uma vantagem real sobre boa parte da rede bancária tradicional. Mas gratuidade da conta não é o mesmo que gratuidade de toda e qualquer operação: saques, transferências fora do Pix, emissão de segunda via de cartão e outros serviços específicos podem ter custo, dependendo da instituição e do plano contratado.
Os tipos de tarifa mais comuns
- Tarifa de saque: muitas contas cobram por saque em caixas eletrônicos fora da rede parceira da instituição, embora costume haver uma cota gratuita mensal em bancos que priorizam esse benefício
- TED: diferente do Pix, que costuma ser gratuito na maioria das contas digitais, a TED tradicional pode ter tarifa, principalmente acima de um determinado número de transferências mensais
- Segunda via de cartão físico: emitir um novo cartão por perda, roubo ou dano pode ter custo, variando por instituição
- Saque ou compra internacional: costuma envolver IOF e, em alguns casos, uma tarifa adicional de câmbio
- Anuidade de cartão de crédito: quando existe, pode ser fixa, condicional a gasto mínimo mensal, ou isenta dependendo do relacionamento com o banco
O valor exato de cada uma dessas tarifas muda constantemente e varia de instituição pra instituição, então qualquer número específico deve ser sempre conferido diretamente na tabela de tarifas atualizada de cada banco, nunca presumido com base em outro artigo ou comparativo.
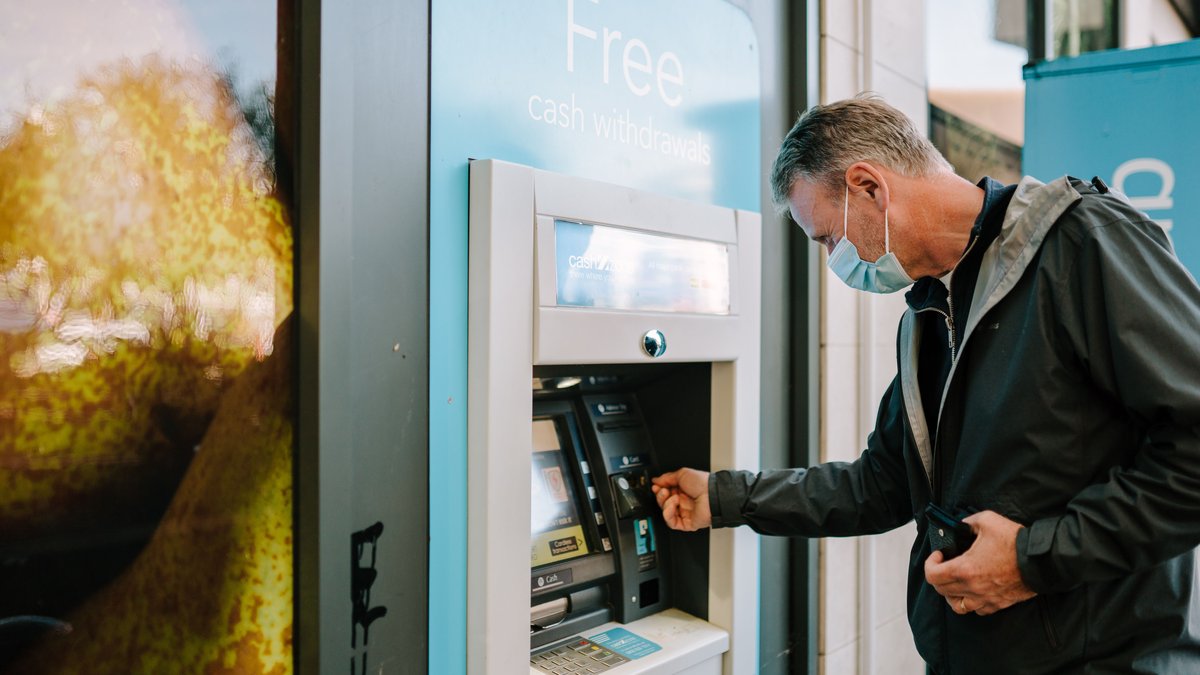
Foto: Centre for Ageing Better / Pexels
Tarifas que costumam ser evitáveis
- Usar Pix em vez de TED sempre que possível: a maioria das contas digitais mantém o Pix gratuito mesmo quando cobra por TED
- Sacar na rede parceira da instituição: a maioria dos bancos digitais tem parcerias com redes específicas de caixas eletrônicos que reduzem ou eliminam a tarifa de saque
- Evitar múltiplas segundas vias de cartão: guardar bem o cartão físico e ativar bloqueio rápido pelo app em caso de perda evita gerar reemissões desnecessárias
- Verificar o pacote de serviços prioritários: por determinação do Banco Central, bancos precisam oferecer um pacote padronizado com uma cota de serviços essenciais gratuitos (como um número mínimo de saques e extratos por mês) pra quem se enquadra nesse perfil de conta
Exemplo ilustrativo de como tarifas pequenas se somam
Os valores abaixo são hipotéticos, apenas pra ilustrar o efeito acumulado, e não representam nenhuma tarifa real de mercado. Imagine alguém que faz 2 saques fora da rede parceira por mês, a uma tarifa hipotética de R$ 6,50 cada, e 3 TEDs por mês, a uma tarifa hipotética de R$ 10 cada. Isso somaria R$ 43 por mês, ou mais de R$ 500 por ano, só nessas duas categorias de tarifa, mesmo numa conta anunciada como “gratuita”.
Trocando os saques por retiradas na rede parceira e as TEDs por Pix, sempre que o destinatário aceitar, esse custo tenderia a cair para perto de zero nesse exemplo, sem nenhuma mudança de banco, só de hábito.
Erros comuns na hora de avaliar tarifas
- Olhar só a ausência de mensalidade e considerar a conta “totalmente gratuita”: ignora tarifas específicas que podem se acumular ao longo do mês
- Não conferir a tabela de tarifas atualizada antes de abrir conta: comparativos de terceiros, incluindo este artigo, podem ficar desatualizados; o site oficial da instituição é sempre a fonte mais confiável no momento da decisão
- Ignorar avisos de mudança de tarifa: como a comunicação é obrigatória, vale prestar atenção a notificações do banco em vez de descartar como “spam”
- Não comparar o pacote de serviços prioritários entre instituições: a cota gratuita de serviços essenciais pode variar, e vale considerar isso na escolha
Como ler a tabela de tarifas antes de abrir uma conta
Toda instituição financeira regulamentada é obrigada, pela Resolução CMN nº 3.919/2010 e normas complementares, a disponibilizar sua tabela de tarifas de forma clara e acessível, geralmente numa seção específica do site ou do próprio aplicativo. Qualquer aumento de tarifa existente ou criação de tarifa nova precisa ser comunicado ao cliente com antecedência mínima de 30 dias antes de entrar em vigor, o que dá tempo pra reagir ou até trocar de instituição se a mudança não fizer sentido pro seu uso.
Foto: Pexels
Sinal de alerta: tarifa que muda sem aviso claro
Como a comunicação de mudança de tarifa é uma exigência regulatória, qualquer cobrança nova ou aumento que apareça no extrato sem aviso prévio claro é motivo pra questionar diretamente a instituição e, se necessário, formalizar reclamação nos canais do Banco Central. Vale revisar o extrato com regularidade, não só confiar que “está tudo certo” por padrão.
Quem quer entender melhor como comparar o custo total de cartão e conta digital de forma mais ampla pode revisar Cartão de Crédito ou Conta Digital: Como Escolher Sem Cair em Pegadinha.
Vale mencionar que contas pessoa jurídica, incluindo MEI, costumam ter uma estrutura de tarifas diferente da conta pessoa física, com serviços específicos (como boleto de cobrança e maquininha de cartão) que também precisam entrar na comparação de custo total pra quem administra um negócio.
Conclusão
Banco digital sem mensalidade não é sinônimo de banco sem nenhuma tarifa. Conhecer os tipos de cobrança mais comuns, usar Pix no lugar de TED sempre que possível, e revisar a tabela de tarifas atualizada antes de abrir conta são hábitos simples que evitam a maior parte das surpresas nesse tipo de produto.
Perguntas frequentes
Banco digital pode cobrar tarifa mesmo sendo “gratuito”?
Sim, em operações específicas como saque fora da rede parceira, TED, ou segunda via de cartão, mesmo quando a manutenção da conta em si não tem custo.
Onde encontro a tabela de tarifas de um banco?
Toda instituição regulamentada é obrigada a disponibilizar essa informação de forma clara, geralmente numa seção específica do site oficial ou dentro do próprio aplicativo.
O banco pode aumentar uma tarifa sem avisar?
Não. Por regulação do Banco Central, qualquer aumento de tarifa existente ou tarifa nova precisa ser comunicado com antecedência mínima de 30 dias antes de entrar em vigor.
O que é o pacote de serviços prioritários?
É um pacote padronizado, exigido pelo Banco Central, que garante uma cota mínima de serviços essenciais gratuitos (como saques e extratos) pra clientes que se enquadram nesse perfil de conta.
Conta MEI tem as mesmas tarifas que conta pessoa física?
Não necessariamente. Contas PJ, incluindo MEI, costumam ter uma estrutura própria de tarifas, com serviços específicos do negócio (como emissão de boleto) que também precisam ser considerados na comparação.
Este conteúdo tem caráter educativo e informativo. Não constitui recomendação de investimento, consultoria financeira, jurídica ou tributária. Veja nosso disclaimer completo.